Материнский капитал на квартиру в Екатеринбурге: как использовать и сколько добавить своих
Материнский капитал можно использовать на покупку новостройки в ипотеку сразу после рождения ребёнка, не дожидаясь трёх лет. Разбираем, как это работает в Екатеринбурге: какие документы нужны банку, застройщику и СФР, сколько ждать перечисления и что делать, если квартира ещё не сдана.
В нашей базе новостроек Екатеринбурга 2729 квартир. От 50 м², то есть с местом под отдельную детскую, — 1729 вариантов. Но из них только 16 стоят так, что при взносе 20% кредит укладывается в лимит семейной ипотеки 6 млн ₽. Остальным семьям придётся считать комбо-схему из льготной и рыночной части — ниже показываем на конкретных квартирах, как это выглядит в деньгах.
Сколько даёт государство: размер материнского капитала в 2026 году
На первого ребёнка, рождённого с 1 января 2020 года, государство даёт 728 921,90 ₽. Если этот сертификат вы уже получили, при рождении второго ребёнка положена доплата 234 321,27 ₽ — итого на двоих детей выйдет 963 243,17 ₽, а не 1 692 165 ₽, как можно подумать.
На второго ребёнка, если на первого маткапитал не получали, сразу выдают полную сумму 963 243,17 ₽. Семьям с двумя детьми, рождёнными с 2007 по 2019 год, полагается 728 921,90 ₽. На третьего и последующих детей, если право раньше не возникало, тоже 963 243,17 ₽.
С 1 февраля суммы индексируются — в этом году на 5,6%. Остаток неиспользованных средств тоже растёт вместе с основной суммой, так что откладывать распоряжение маткапиталом выгодно, если нет срочной необходимости.
Когда можно использовать маткапитал на новостройку: сразу или после трёх лет
Общее правило: распорядиться материнским капиталом на жильё можно после того, как ребёнку исполнится три года. Но есть исключение, которое и делает схему с новостройкой рабочей.
На первоначальный взнос по ипотеке и погашение основного долга с процентами маткапитал можно направить сразу после рождения ребёнка — ждать три года не нужно. Это относится только к жилищным кредитам. При покупке без кредита придётся ждать трёхлетия.
Подробнее о программах господдержки при покупке жилья в ипотеке читайте на странице ипотечных услуг.
Как использовать маткапитал при покупке новостройки: два варианта
Первый вариант — внести маткапитал как часть первоначального взноса. Банк одобряет кредит, стороны подписывают договор, СФР перечисляет средства в банк до регистрации сделки. Конкретный минимум собственных средств зависит от программы банка и застройщика — чаще всего банки требуют хотя бы 10-15% взноса из своих денег, остальное можно добавить маткапиталом.
Второй вариант — погасить уже действующую ипотеку. Маткапитал идёт на основной долг и проценты. Подать заявление можно в любой момент после оформления кредита, это удобно, если сертификат получен позже сделки.
Пошаговая инструкция: маткапитал как первоначальный взнос
Шаг 1. Получение сертификата. Сертификат оформляется автоматически через Госуслуги после регистрации рождения ребёнка. Если автоматически не пришёл — подайте заявление в СФР напрямую или через МФЦ.
Шаг 2. Выбор квартиры и застройщика. Объект должен быть аккредитован в банке, который одобрит вам ипотеку. Застройщик обязан работать по 214-ФЗ и согласиться ждать перечисления из СФР — обычно 25-35 рабочих дней.
Законом минимальная площадь не установлена — это наш рабочий ориентир при подборе, чтобы семье хватило места без быстрого переезда:
- 1 ребёнок — от 50 м² (отдельная детская комната)
- 2 детей — от 60 м² (две детские или одна общая с запасом на рост)
- 3+ детей — от 80 м²
Шаг 3. Согласование с банком. Банк одобряет ипотеку с учётом маткапитала в составе первоначального взноса. Вы предоставляете сертификат, справки о доходах, трудовые договоры, паспорта обоих супругов.
Шаг 4. Подписание договоров. Подписываете кредитный договор и ДДУ с указанием, что часть оплаты идёт материнским капиталом. В ДДУ прописываются реквизиты счёта эскроу и срок поступления средств.
Отдельно заложите в бюджет страховку. По закону об ипотеке обязательно только страхование самой квартиры как предмета залога — его оформляют после сдачи дома и регистрации права собственности. Страхование жизни и здоровья заёмщика добровольное, но при отказе банк поднимает ставку: по льготным программам обычно на 1-4 процентных пункта, и на длинном сроке это дороже самой страховки. Ориентир по стоимости — 0,5-1% от суммы кредита в год, причём с возрастом и при проблемах со здоровьем тариф растёт.
Шаг 5. Подача заявления в СФР. Заявление подаётся через Госуслуги, МФЦ или напрямую через банк. К нему прикладываете паспорта родителей, свидетельства о рождении всех детей, договор ДДУ с отметкой о регистрации, выписку из ЕГРН, кредитный договор. Нотариальное обязательство о выделении долей прикладывать не нужно — с 12 марта 2020 года его отменили, но сама обязанность выделить доли осталась.
Шаг 6. Ожидание перечисления. СФР рассматривает заявление 10 рабочих дней, при необходимости проверок срок продлевается до 20. После положительного решения средства перечисляются в течение 15 рабочих дней. Итого от подачи до зачисления — 5-7 недель.
Шаг 7. Регистрация сделки. После поступления денег на счёт эскроу Росреестр регистрирует переход права.
Документы для использования маткапитала на новостройку
Для получения сертификата понадобятся паспорт, СНИЛС и свидетельства о рождении детей. Сертификат в электронном виде приходит в личный кабинет на Госуслугах или на сайте СФР, дубликат можно скачать там же.
Для банка при оформлении ипотеки нужны паспорта обоих супругов, справки о доходах, трудовые книжки или договоры, сертификат маткапитала. Сроки действия справок уточняйте в конкретном банке.
Для СФР при распоряжении: паспорта родителей, свидетельства о рождении всех детей, договор ДДУ с отметкой о регистрации, выписка из ЕГРН, кредитный договор. Нотариальное обязательство о выделении долей с 2020 года не требуется.
Для застройщика достаточно ДДУ с указанием оплаты маткапиталом и реквизиты счёта эскроу.
Особенности покупки строящейся новостройки с маткапиталом
При покупке по ДДУ материнский капитал перечисляется не застройщику напрямую, а на счёт эскроу. Деньги лежат там до ввода дома в эксплуатацию вместе с остальными средствами дольщика.
В договоре долевого участия отдельно указывается, что часть цены оплачивается средствами материнского капитала, с реквизитами и сроком поступления. Застройщик должен согласиться ждать перечисления из СФР — это обязательное условие.
Чек-лист проверки застройщика перед сделкой:
- Проект есть в ЕИСЖС на наш.дом.рф с актуальной проектной декларацией
- Застройщик не числится в реестре проблемных объектов
- Разрешение на строительство проверено через ИСОГД региона
- Банк для эскроу-счёта входит в перечень уполномоченных банков ЦБ РФ
Риски долгостроя снижены через счёт эскроу — маткапитал застрахован, но срок ожидания квартиры может затянуться. Юридическую чистоту сделки и документов проверьте через профильного юриста.
Подходящие квартиры в Екатеринбурге с расчётом под маткапитал
Астон.Движение, 2-комнатная, 53,85 м²

Компактная двушка для семьи с одним-двумя детьми: площадь позволяет выделить отдельную детскую. Планировка и актуальная цена — на странице квартиры.
| Параметр | Значение |
|---|---|
| Цена | 6 035 000 ₽ |
| Первоначальный взнос (20%) | 1 207 000 ₽ |
| Материнский капитал (2 детей) | 963 243 ₽ |
| Из них своих средств | 243 757 ₽ |
| Сумма кредита | 4 828 000 ₽ |
| Ставка | 6% годовых |
| Ежемесячный платёж | 34 590 ₽ |
| Срок | 20 лет |
| Страховка, ориентировочно | 24 000-48 000 ₽/год |
Объект укладывается в лимит семейной ипотеки 6 000 000 ₽, платёж полностью по льготной ставке.
Северный Химмаш, 2-комнатная, 63,39 м²

Двушка увеличенной площади в районе с развитой инфраструктурой, запас по метражу пригодится семье с двумя детьми. Планировка и актуальная цена — на странице квартиры.
| Параметр | Значение |
|---|---|
| Цена | 8 750 000 ₽ |
| Первоначальный взнос (20%) | 1 750 000 ₽ |
| Материнский капитал (2 детей) | 963 243 ₽ |
| Из них своих средств | 786 757 ₽ |
| Сумма кредита | 7 000 000 ₽ |
| Превышение лимита | 1 000 000 ₽ |
| Страховка, ориентировочно | 35 000-70 000 ₽/год |
Кредит превышает лимит семейной ипотеки, нужна комбо-схема:
- 6 000 000 ₽ по семейной программе под 6% — платёж 42 986 ₽/мес
- 1 000 000 ₽ по рыночной ставке (ориентир 23,5%) — платёж 19 771 ₽/мес
- Итоговый платёж: 62 757 ₽/мес
Квартал «Депо», 3-комнатная, 80,7 м²
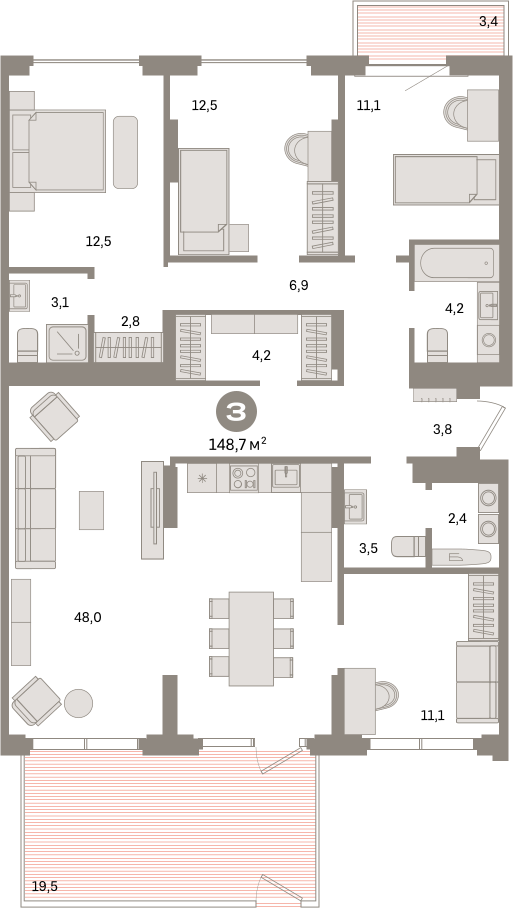
Трёшка для семьи с двумя-тремя детьми: каждому ребёнку можно выделить свою комнату. Смотреть планировку и актуальную цену — на странице квартиры.
| Параметр | Значение |
|---|---|
| Цена | 10 300 000 ₽ |
| Первоначальный взнос (20%) | 2 060 000 ₽ |
| Материнский капитал (2 детей) | 963 243 ₽ |
| Из них своих средств | 1 096 757 ₽ |
| Сумма кредита | 8 240 000 ₽ |
| Превышение лимита | 2 240 000 ₽ |
Кредит выходит за лимит семейной ипотеки, поэтому нужна комбо-схема:
- 6 000 000 ₽ по семейной программе под 6% — платёж 42 986 ₽/мес
- 2 240 000 ₽ по рыночной ставке (ориентир 23,5%) — платёж 44 288 ₽/мес
- Итоговый платёж: 87 274 ₽/мес
Обратите внимание: вторая половина кредита втрое меньше первой, а платит по ней семья столько же. Поэтому при превышении лимита выгоднее не растягивать срок, а увеличивать первоначальный взнос — каждый вложенный рубль гасит именно рыночную часть. Сколько нужно зарабатывать, чтобы такой платёж одобрили, разбираем в статье «Сколько нужно зарабатывать для ипотеки в Екатеринбурге».
Можно ли использовать маткапитал до рождения второго ребёнка
Формально использовать материнский капитал можно только после рождения и получения сертификата. Некоторые застройщики предлагают рассрочку или бронь до получения сертификата, но это неофициальная схема, риски на покупателе.
Банк не одобрит ипотеку с маткапиталом без сертификата. Легальный вариант — взять ипотеку на полную сумму своими силами, после рождения досрочно погасить часть долга материнским капиталом. Риск: если ребёнок не родится или сертификат задержат, застройщик может расторгнуть договор бронирования.
Обязательство о выделении долей детям: когда и как оформить
При использовании маткапитала на жильё вы обязаны оформить доли на всех членов семьи — обоих супругов и всех детей. Срок выделения: в течение 6 месяцев после снятия ипотечного обременения.
Нотариальное обязательство при подаче заявления в СФР отменено с 12 марта 2020 года — прикладывать его не нужно. А вот само соглашение о выделении долей, когда дойдёт до дела, удостоверяется у нотариуса: в Екатеринбурге это ориентировочно 1500-5000 ₽. С 1 января 2026 года выделить доли стало проще — согласие залогодержателя (банка) для этого больше не требуется.
Размер долей семья определяет сама, минимум не установлен законом. Последствия невыполнения серьёзные: прокуратура может потребовать вернуть маткапитал, сделку признают недействительной.
Сроки перечисления маткапитала застройщику
СФР рассматривает заявление 10 рабочих дней, при необходимости проверок срок продлевается до 20. После положительного решения средства перечисляются в течение 15 рабочих дней. Итого от подачи до зачисления: 25-35 рабочих дней, то есть 5-7 недель.
Отследить статус можно через личный кабинет на Госуслугах или в СФР. Застройщик должен согласиться ждать эти сроки — указать в ДДУ отсрочку платежа.
Если СФР или банк отказали
Отказы почти всегда упираются в одни и те же пять вещей: невыделенные доли, покупка у близкого родственника, ошибка в назначении платежа, пропущенный срок и несовпадение суммы сертификата. Мы разобрали каждую отдельно — с тем, как исправить ситуацию, — в статье «Маткапитал на квартиру: 5 ошибок, из-за которых отказывают».
Общее правило: донести недостающие документы можно в течение 5 рабочих дней, отказ СФР обжалуется в вышестоящий орган или суд, а отказ банка чаще всего решается сменой банка или объекта — если дело в аккредитации.
Налоговый вычет при покупке квартиры с маткапиталом
Сумма материнского капитала не включается в расходы для имущественного налогового вычета. При расчёте вычета маткапитал вычитается из стоимости квартиры. Вычет считается только с собственных и кредитных средств покупателя — максимум 2 000 000 ₽ × 13% = 260 000 ₽ на человека.
Вычет по процентам ипотеки (до 3 000 000 ₽) также доступен.
Частые вопросы
Можно ли использовать материнский капитал на вторичное жильё?
Да, маткапитал можно использовать и на вторичку в ипотеку — те же правила и документы. Главное требование: жильё не должно быть аварийным, дом должен быть зарегистрирован в ЕГРН.
Дают ли маткапитал на первого ребёнка?
Да. На первого ребёнка, рождённого с 1 января 2020 года, с 1 февраля 2026 года положено 728 921,90 ₽. При рождении второго к этой сумме добавится доплата 234 321,27 ₽.
Можно ли купить квартиру только на маткапитал без ипотеки?
Да, но придётся ждать, пока ребёнку исполнится 3 года. При ипотеке ждать не нужно — можно использовать сразу после рождения.
Нужно ли согласие мужа на использование маткапитала?
Нет, сертификат оформлен на мать, её согласия достаточно. Но при оформлении ипотеки супруг обычно выступает созаёмщиком, и тогда его согласие на сделку нужно.
Что делать, если сертификат на маткапитал потерян?
Обратиться в СФР или через Госуслуги за дубликатом. Сертификат в электронном виде можно скачать в личном кабинете на сайте СФР.
Можно ли продать квартиру, купленную с маткапиталом?
Да, но нужно согласие органа опеки, так как в квартире есть доли детей. Доля ребёнка в новом жилье должна быть не меньше прежней по площади или стоимости.
Сколько раз можно использовать материнский капитал?
Один раз на семью — при рождении первого, второго или последующего ребёнка. Если использовали не всю сумму, остаток можно направить на другие цели (образование, накопительная пенсия).
Можно ли использовать региональный материнский капитал вместе с федеральным?
Да, если в вашем регионе есть региональная программа — можно использовать обе суммы на одну покупку. В Свердловской области региональный маткапитал составляет 153 986 ₽ при рождении третьего ребёнка.
Заключение
Материнский капитал — реальная помощь семье при покупке новостройки в ипотеку. Главное — выбрать застройщика с аккредитацией, собрать документы заранее и учесть сроки перечисления СФР при планировании сделки. Не забудьте про обязательство выделить доли детям в течение 6 месяцев после снятия обременения.
Полный каталог новостроек Екатеринбурга с актуальными ценами и условиями по семейной ипотеке поможет выбрать объект под ваш бюджет и потребности семьи.
Если семья уже определилась с районом и бюджетом, но не знает, как правильно применить маткапитал в конкретной сделке — оставьте заявку на сайте ysrealty.ru. Разберу вашу ситуацию, пришлю подборку объектов с аккредитацией под семейную ипотеку и посчитаю реальный бюджет с учётом материнского капитала — без звонков и спама.
Расчёты актуальны на дату написания статьи, а не публикации, уточняйте актуальную цену в комментариях.
Материал подготовлен: Сообщество риелторов и экспертов TOPиелтор Екатеринбурга • Подбор новостроек — бесплатно для покупателя • Ипотека: свои менеджеры в 25+ банках • Юр. проверка и приёмка квартиры • Покупка / продажа / обмен ysrealty.ru