Траншевая ипотека от застройщика в Екатеринбурге: как не попасть в ловушку низких платежей

Траншевая ипотека от застройщика в Екатеринбурге: как не попасть в ловушку низких платежей
Платить 5-10 тысяч в месяц вместо 30-40 — кажется выгодной сделкой. Траншевая ипотека позволяет купить квартиру в строящемся доме с минимальным платежом на старте, но после сдачи объекта сумма вырастает в несколько раз. Показываем расчёты на конкретных квартирах Екатеринбурга и объясняем, как подготовиться к скачку платежа.
Как работает траншевая ипотека: механизм выдачи кредита частями
Банк выдаёт кредит не сразу, а частями — траншами по мере строительства. Первый транш минимальный (от 100 рублей до нескольких сотен тысяч), следующие идут по графику застройщика. Заёмщик платит проценты только на уже выданную сумму, поэтому платёж маленький на старте.
Типичный график в Екатеринбурге: 3-5 траншей за 1,5-2 года стройки. После сдачи дома банк перечисляет последний транш — и платёж рассчитывается от полной суммы кредита. Скачок происходит именно здесь: привыкаете к платежу 8 тысяч, а через полтора года нужно найти 35 тысяч каждый месяц.
Реальный расчёт на 2-комнатной квартире: от 500 до 33 тысяч в месяц
Рассмотрим конкретные цифры на доступном объекте — двухкомнатной квартире 52,69 м² в проекте Астон.Движение.

Параметры объекта:
| Показатель | Значение |
|---|---|
| Площадь | 52,69 м² |
| Цена | 5 831 000 ₽ |
| Первоначальный взнос (20%) | 1 172 031 ₽ |
| Сумма кредита | 4 658 969 ₽ |
| Ставка | 6% годовых |
| Срок | 20 лет |
| Платёж после выдачи всего кредита | 33 378 ₽/мес |
Теперь считаем, как меняется платёж по мере выдачи траншей.
Этап 1. Первый транш — 100 000 ₽
Сразу после регистрации ДДУ банк перечисляет минимальную сумму. Проценты начисляются только на неё:
100 000 × 6% / 12 = 500 ₽/мес
Этот платёж держится первые 3-6 месяцев.
Этап 2. Второй транш — 1 500 000 ₽
Когда готовность дома достигает 30-40%, банк перечисляет крупную часть кредита. Теперь вы платите проценты с суммы 1 600 000 ₽ (первый + второй транш):
1 600 000 × 6% / 12 = 8 000 ₽/мес
Этот платёж сохраняется до сдачи объекта — примерно 12-18 месяцев.
Этап 3. Сдача дома — последний транш 3 058 969 ₽
Застройщик передаёт ключи, банк закрывает остаток долга. Теперь кредит выдан полностью, и платёж рассчитывается от всей суммы:
33 378 ₽/мес на 20 лет
Скачок с 8 тысяч до 33 тысяч — это рост в 4 раза. Если раньше ипотека занимала 15% семейного бюджета, теперь она может отнимать 50-60%. Период низких платежей длится 18-24 месяца. За это время нужно либо вырастить доход, либо накопить подушку.
Сравнение с классической ипотекой: переплата и психология платежа
По деньгам траншевая схема часто выгоднее обычной ипотеки. Проценты начисляются только на выданную часть, а не на весь кредит с первого дня. Экономия за весь срок — ориентировочно 100-300 тысяч рублей, в зависимости от суммы и графика траншей.
Классическая ипотека работает иначе: банк сразу перечисляет полную сумму застройщику, и вы с первого месяца платите проценты на весь объём. Зато платёж стабилен — знаете точную сумму на 10-20 лет вперёд, можете планировать бюджет без сюрпризов.
Траншевая схема создаёт психологическую ловушку: низкий платёж даёт иллюзию, что квартира по карману, хотя реальная нагрузка втрое выше. Когда приходит полный платёж, оказывается, что доход его не покрывает. Классическая ипотека психологически проще: сразу понимаете, какую сумму будете отдавать ежемесячно.
Эффект ипотечной ловушки: привыкаете к маленькому платежу и забываете, что это временно. Начинаете считать, что квартира по карману, хотя реальная нагрузка не по средствам.
Расчёт на крупных квартирах с комбинированной ставкой
Когда цена квартиры превышает лимит льготной программы (6 миллионов рублей), часть кредита идёт по рыночной ставке. Это резко увеличивает итоговый платёж.
Рассмотрим четырёхкомнатную квартиру 135,9 м² в проекте Квартал «Депо».
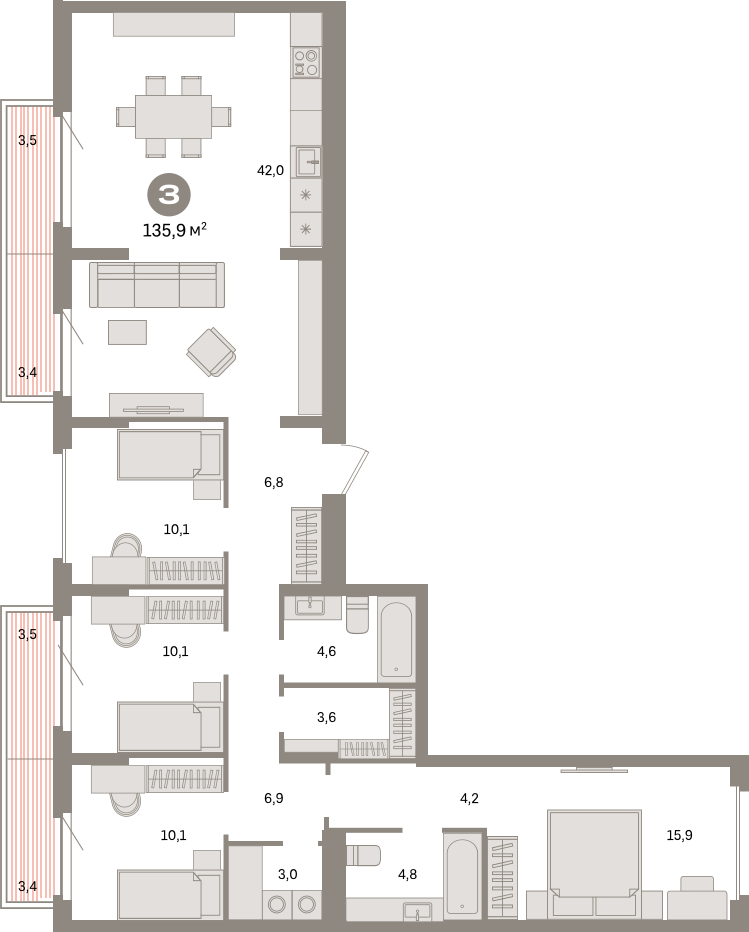
Параметры объекта:
| Показатель | Значение |
|---|---|
| Площадь | 135,9 м² |
| Цена | 13 550 000 ₽ |
| Первоначальный взнос (20%) | 2 723 550 ₽ |
| Сумма кредита | 10 826 450 ₽ |
Кредит делится на две части:
Льготная часть: 6 000 000 ₽ под 6% годовых
Платёж: 42 986 ₽/мес
Рыночная часть: 4 826 450 ₽ под 23,5% годовых
Платёж: 95 426 ₽/мес
Итоговый платёж после сдачи дома: 138 412 ₽/мес
На этапе стройки платёж может быть 5-7 тысяч рублей — проценты только на первый транш. После сдачи скачок до 138 412 ₽ — это рост в 20-25 раз. Для большинства семей такая нагрузка критична.
Комбинированная ставка работает так: первые 6 миллионов идут по льготной программе, остальное — по рыночной. Банк рассчитывает два платежа отдельно и суммирует их. Вы не можете выбрать, какую часть гасить быстрее — график един для обеих частей.
Сравнительная таблица объектов: от доступного до премиума
| Объект | Цена | Кредит | Платёж на старте | Платёж после сдачи | Рост платежа |
|---|---|---|---|---|---|
| 2к, 52.69 м², Астон.Движение | 5 831 000 ₽ | 4 658 969 ₽ | 500 ₽ | 33 378 ₽ | в 67 раз |
| 4к, 135.9 м², Квартал «Депо» | 13 550 000 ₽ | 10 826 450 ₽ | 5 000 ₽ | 138 412 ₽ | в 28 раз |
| 3к, 148.7 м², Квартал «Депо» | 15 860 000 ₽ | 12 672 140 ₽ | 5 000 ₽ | 174 904 ₽ | в 35 раз |
Третий объект — трёхкомнатная квартира 148,7 м² в том же проекте Квартал «Депо» — показывает максимальную нагрузку среди рассмотренных вариантов. Кредит 12 672 140 ₽ делится на льготную часть 6 000 000 ₽ под 6% (платёж 42 986 ₽) и рыночную часть 6 672 140 ₽ под 23,5% (платёж 131 918 ₽). Итоговый платёж после сдачи — 174 904 ₽/мес. Это объект для семей с высоким стабильным доходом, где траншевая схема используется скорее для оптимизации переплаты, чем для снижения стартовой нагрузки.
Как подготовиться к переходу на полный платёж: стратегия для конкретных объектов
Низкий платёж — это отсрочка, а не экономия. Разницу между текущим и будущим платежом откладывайте на отдельный счёт с первого месяца ипотеки.
Для квартиры в Астон.Движение (платёж вырастет с 8 000 ₽ до 33 378 ₽):
Откладывайте 25 378 ₽ каждый месяц. За 18 месяцев стройки накопится около 480 тысяч рублей (с учётом процентов на вкладе ориентировочно 8-10% годовых). Этого хватит на 14 месяцев полного платежа — достаточный запас для адаптации к новым расходам.
Для квартиры в Квартале «Депо» (платёж вырастет с 5 000 ₽ до 138 412 ₽):
Откладывайте 133 412 ₽ каждый месяц. За 18 месяцев накопится около 2,5 миллионов рублей. Этого хватит на 18 месяцев полного платежа. Если такая сумма недоступна для ежемесячного откладывания, объект вам не по карману — ищите вариант дешевле.
Дополнительные шаги:
За 6 месяцев до сдачи проверьте условия рефинансирования в других банках. Если на рынке появились более низкие ставки, можете снизить платёж на ориентировочно 3-7 тысяч рублей в месяц.
За 3 месяца до сдачи рассмотрите досрочное погашение части кредита из накоплений. Досрочное погашение 500 тысяч рублей снизит ежемесячный платёж ориентировочно на 3-4 тысячи рублей на оставшийся срок.
Если понимаете, что полный платёж будет неподъёмным, можете продать квартиру до сдачи дома. Недвижимость на финальной стадии строительства обычно стоит дороже, чем на старте — разница может покрыть уплаченные проценты и часть первоначального взноса.
Главное правило: если сейчас не можете откладывать разницу между текущим и будущим платежом, значит, после сдачи не сможете платить полную сумму.
Когда траншевая ипотека действительно выгодна
Траншевая схема подходит тем, кто осознанно планирует рост дохода или имеет стратегию работы с растущим платежом.
Кому подходит:
- Ожидаете повышение зарплаты через 1-2 года (карьерный рост, завершение обучения, выход из декрета)
- Сейчас снимаете жильё — экономия на аренде за 18-24 месяца стройки перекрывает низкий ипотечный платёж
- Предприниматель с сезонным доходом — можете вносить крупные суммы досрочно в периоды высокой прибыли
- Инвестор, который планирует продать квартиру до или сразу после сдачи с наценкой
Кому НЕ подходит:
- Текущий доход едва покрывает расходы — рост платежа станет катастрофой
- Нет источников дополнительного дохода или накоплений
- Не готовы откладывать разницу между текущим и будущим платежом прямо сейчас
Чек-лист самопроверки:
- Смогу ли я платить полную сумму через 2 года при текущем доходе?
- Есть ли у меня источники дополнительного дохода?
- Готов ли я откладывать разницу между платежами каждый месяц уже сейчас?
Если хотя бы на один вопрос ответили "нет" — траншевая ипотека для вас рискованна. Лучше выбрать классическую схему с меньшей суммой кредита или более дешёвый объект.
Траншевая ипотека работает для тех, кто готов к дисциплине: откладывать разницу между текущим и будущим платежом каждый месяц. Если через 1,5-2 года ваш доход вырастет или вы накопите подушку — схема сработает в плюс. Если рассчитываете на авось — риск высок. Считайте реальные цифры до подписания договора.
Если не уверены, потянете ли полный платёж через два года, или сомневаетесь в расчётах застройщика — оставьте заявку на сайте ysrealty.ru. Разберу вашу ситуацию по траншевой ипотеке, посчитаю реальную нагрузку после сдачи дома и подберу объект под ваш бюджет, без звонков и спама.
Расчёты актуальны на дату написания статьи, а не публикации, уточняйте актуальную цену в комментариях.
Материал подготовлен: Сообщество риелторов и экспертов TOPиелтор Екатеринбурга • Подбор новостроек — бесплатно для покупателя • Ипотека: свои менеджеры в 25+ банках • Юр. проверка и приёмка квартиры • Покупка / продажа / обмен ysrealty.ru
#екатеринбург #новостройки #недвижимость #новостройкиекатеринбург #недвижимостьекатеринбург #траншеваяипотеказастройщика #траншеваяипотекаработает #траншеваяипотекапример #скачокплатежапосле #переплататраншеваяипотека #низкийплатежипотека #общийсценарийпокупки #КварталДепо #АстонДвижение