Ипотека для молодой семьи в Екатеринбурге: как выбрать программу и подходящую квартиру
Запрос «ипотека молодой семье» в Екатеринбурге почти всегда ведёт не туда. Часть семей ищет льготную ставку по кредиту — это семейная ипотека, условие в ней про возраст ребёнка. Часть ищет государственную субсидию на жильё — это программа «Молодая семья», условие в ней про возраст супругов. Механизмы разные: в одном случае выгодоприобретатель банк, в другом — администрация города.
Ниже разберём, какая программа подходит именно вашей семье, какие банки в Екатеринбурге с ней работают, что нужно для заявки, и на трёх конкретных квартирах посчитаем взнос, платёж и остаток кредита. Мы прогнали через параметры семейной ипотеки 2048 квартир в базе — по площади и комнатности семье с детьми реально подходят 1175 из них.
Семейная ипотека или «Молодая семья»: как понять, что подходит вашей семье
Разница между семейной ипотекой и программой «Молодая семья» — не в возрасте родителей, а в двух разных критериях.
Семейная ипотека смотрит на ребёнка: он должен быть рождён не ранее 1 января 2018 года. Возраст родителей при этом не имеет значения вообще — хоть 25 лет, хоть 45.
Программа «Молодая семья» смотрит на супругов: обоим (или одному родителю в неполной семье) должно быть до 35 лет на момент постановки в очередь. Дети при этом не обязательны.
Разница и в типе помощи. Семейная ипотека — это сниженная ставка по кредиту, которую даёт банк-участник программы. «Молодая семья» — это денежная субсидия на покупку или строительство жилья, которую выделяет администрация Екатеринбурга по отдельному нормативу площади и стоимости квадратного метра, и на ставку по кредиту эта субсидия не влияет.
| Семейная ипотека | «Молодая семья» | |
|---|---|---|
| Главное условие | Ребёнок рождён с 01.01.2018 | Супругам до 35 лет |
| Что даёт | Ставку 6% вместо рыночной | Денежную субсидию на покупку |
| Кто решает | Банк-участник программы | Администрация города |
| Срок получения | Недели | Годы в очереди |
| Можно совмещать | Да, субсидию разрешено направить на взнос по льготной ипотеке |
Условия участия в программе «Молодая семья»
Одного возраста для участия недостаточно — критериев четыре, и выполнить нужно все:
- Возраст. Обоим супругам — или единственному родителю в неполной семье — должно быть до 35 лет включительно на момент постановки в очередь.
- Нуждаемость в улучшении жилищных условий. Семью должны официально признать нуждающейся: на человека приходится меньше учётной нормы площади. В Свердловской области это обычно менее 12 м² на человека. Если у семьи уже есть жильё с достаточным метражом, в программу не возьмут.
- Платёжеспособность. Субсидия закрывает только часть стоимости, остальное семья платит сама. Поэтому нужно подтвердить либо наличие собственных средств, либо право на ипотеку на оставшуюся сумму.
- Официальный брак. Для полной семьи брак должен быть зарегистрирован — сожительство не подходит. Исключение составляет неполная семья с одним родителем.
Совмещать «Молодую семью» с семейной ипотекой можно и обычно выгодно: субсидия идёт в первоначальный взнос, а сам кредит берётся по льготной ставке. Но рассчитывать на субсидию как на основной инструмент не стоит — очередь в Екатеринбурге движется годами, и планировать покупку «когда подойдёт очередь» означает покупать по ценам, которые к тому моменту вырастут.
Условия семейной ипотеки в Екатеринбурге: ставка, лимит и требования к ребёнку
Если в вашей семье есть ребёнок, подходящий под критерий, вот что дальше.
Возраст ребёнка. Он должен быть рождён не ранее 1 января 2018 года. Это базовое требование программы. Есть расширенные категории участников, которые попадают в программу без привязки к этой дате: семьи с детьми-инвалидами, семьи из новых регионов и ещё несколько льготных групп — точный список стоит уточнять у банка при подаче заявки.
Ставка — 6% годовых. Для сравнения: рыночная ипотека на новостройку сейчас около 24%. На сумме 5 млн ₽ и сроке 20 лет разница в платеже получается более чем двукратной, поэтому вопрос «попадаем ли мы в программу» — самый первый, который имеет смысл выяснить.
Лимит суммы кредита для Свердловской области — 6 000 000 ₽. Это не московский лимит, и путать их не стоит. Пока кредит укладывается в 6 000 000 ₽, вся сумма идёт по льготной ставке. Всё, что выше, оформляется по комбо-схеме: часть в пределах лимита — под 6%, превышение — по рыночной ставке. В трёх расчётах ниже видно, как это работает на практике.
Первоначальный взнос — от 20% стоимости квартиры. Материнский капитал в него засчитывается: 728 922 ₽ на первого ребёнка, 963 243 ₽ — итоговый размер сертификата при рождении второго. Складывать эти две суммы нельзя, это частая ошибка: семья с двумя детьми получает 963 243 ₽, а не 1 692 165 ₽.
Требования к заёмщику: гражданство РФ, подтверждённый доход, соответствие возрастным рамкам банка.
Где выгоднее взять ипотеку молодой семье: как на самом деле различаются банки
Распространённое заблуждение — искать банк «с самой низкой ставкой по семейной ипотеке». Базовая ставка в программе государственная и одинаковая: 6%. Банк не может дать по ней меньше, и разброса, ради которого стоило бы обзванивать всех подряд, здесь нет.
Реальные различия между банками — в другом:
- Надбавки. Ставка растёт при отказе от личного страхования, при подаче по двум документам, иногда при отсутствии зарплатного проекта. Именно здесь и появляется разница между «6%» в рекламе и тем, что в итоге в договоре.
- Требования к первоначальному взносу. Где-то достаточно минимальных 20%, где-то при определённом типе дохода планка выше.
- Отношение к сложному доходу. Самозанятые, ИП, доход с бонусами и переменной частью — часть банков отказывает почти автоматом, часть работает спокойно.
- Субсидированные ставки от застройщика. Отдельные проекты в Екатеринбурге совместно с банком дают ставку ниже программной на первые годы. Такие условия привязаны к конкретному ЖК, а не к банку.
- Скорость. От подачи до одобрения в одном банке — двое суток, в другом — две недели. Когда квартира на брони, это решает.
В Екатеринбурге с семейной ипотекой работают Сбербанк, ВТБ, Дом.РФ, Совкомбанк, Райффайзен, Альфа-Банк, Газпромбанк, Россельхозбанк и ряд других. Практический подход: подавать заявку не в один банк, а в несколько параллельно, и сравнивать не рекламную ставку, а итоговое одобрение — сумму, ставку с учётом всех надбавок и требования по страховке.
Ипотека молодой семье с одним ребёнком
Один ребёнок, рождённый после 1 января 2018 года, уже даёт право на семейную ипотеку — ждать второго не нужно. Разница между одним ребёнком и двумя проявляется не в ставке, а в размере материнского капитала, который можно направить на первоначальный взнос: 728 922 ₽ против 963 243 ₽.
На практике это означает, что семья с одним ребёнком закрывает сертификатом примерно две трети минимального взноса по квартире в районе 5,5–6 млн ₽, и из своих остаётся внести сравнительно небольшую сумму. Расчёт по конкретной квартире — в первом варианте ниже.
Если детей нет: что доступно молодой семье и молодожёнам
Самый частый неприятный вывод: без ребёнка, рождённого с 2018 года, семейная ипотека недоступна. Возраст супругов, факт свадьбы и статус «молодая семья» сами по себе права на ставку 6% не дают, и отдельной «ипотеки для молодожёнов» как федеральной программы не существует.
Что остаётся:
- Программа «Молодая семья» — субсидия от администрации, если обоим супругам до 35 лет включительно. Детей для участия иметь не обязательно, но нужно пройти по всем четырём критериям выше — в первую очередь по нуждаемости в улучшении жилищных условий. Если у пары уже есть квартира с метражом выше учётной нормы, этот путь закрыт. Плюс очередь длинная.
- IT-ипотека — если один из супругов работает в аккредитованной IT-компании. Условие к ребёнку отсутствует, ставка существенно ниже рыночной.
- Субсидированные программы застройщиков. Часть проектов даёт пониженную ставку на первые годы вне зависимости от состава семьи.
- Рыночная ипотека с последующим рефинансированием. Рабочий вариант, если ребёнок ожидается: квартира покупается по рыночной ставке, а после рождения ребёнка кредит рефинансируется в семейную ипотеку. Важно заранее проверить, что банк допускает такое рефинансирование.
Какие документы нужны и как подать заявку
Базовый комплект для семейной ипотеки:
- Паспорта обоих супругов и СНИЛС.
- Свидетельство о заключении брака.
- Свидетельства о рождении детей — именно по ним подтверждается право на программу.
- Подтверждение дохода: справка о доходах или справка по форме банка, для ИП и самозанятых — налоговая отчётность.
- Подтверждение занятости: копия трудовой книжки или электронная выписка.
- Сертификат на материнский капитал и справка об остатке средств, если он идёт во взнос.
Порядок действий: сначала одобрение по заёмщику, потом выбор квартиры, потом одобрение объекта банком, затем сделка. Логика именно такая — идти сначала за квартирой, а потом в банк, значит рисковать бронью, если по доходу не пройдёте.
Чаще всего отказывают по трём причинам: высокая долговая нагрузка (текущие кредиты и кредитки съедают лимит), непрозрачный доход и ошибки в документах на материнский капитал. Первые две решаются подготовкой до подачи, а не после отказа.
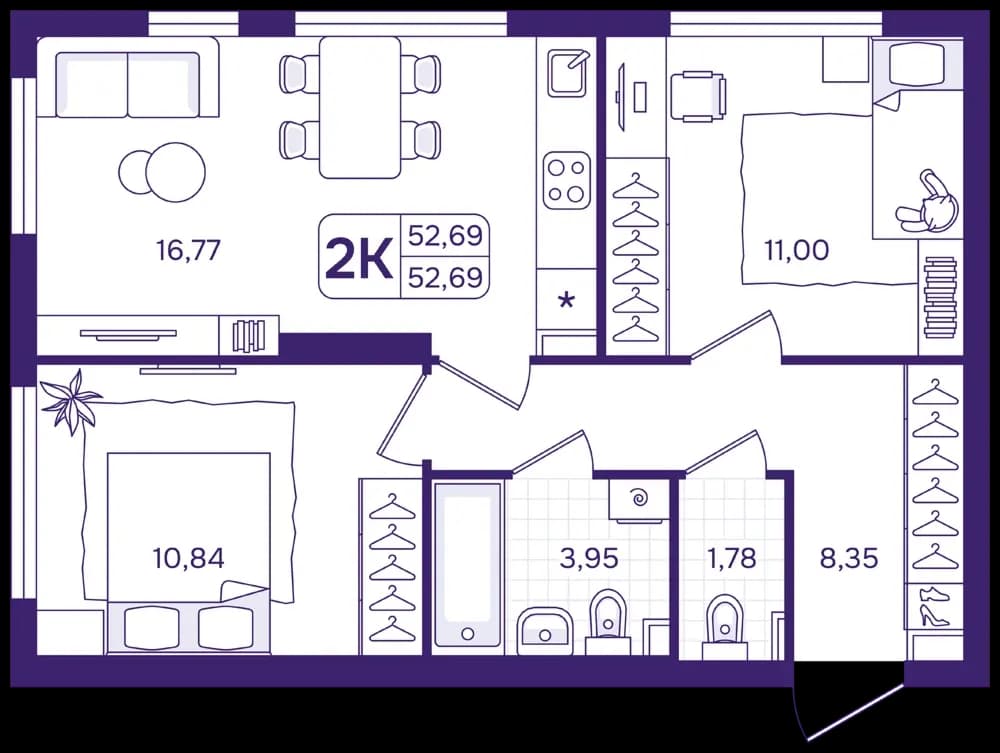
Входной вариант: 2-комнатная квартира 52,69 м² в проекте «Астон.Движение»
Теперь от условий программы — к конкретным цифрам. Начнём с самого доступного по бюджету варианта.

| Параметр | Значение |
|---|---|
| Цена | 5 831 000 ₽ |
| Площадь / комнат | 52,69 м² / 2 |
| Первоначальный взнос (20%) | 1 172 031 ₽ |
| Материнский капитал на первого ребёнка | 728 922 ₽ |
| Свои деньги на взнос | 443 109 ₽ |
| Ежемесячный платёж (ставка 6%, 20 лет) | 33 378 ₽ |
Материнский капитал закрывает почти две трети первоначального взноса — из своих остаётся внести 443 109 ₽ вместо 1 172 031 ₽. Кредит укладывается в лимит 6 000 000 ₽ полностью, вся сумма идёт по льготной ставке без комбо-схемы.
Два человека в двух комнатах на 52,69 м² — это входной вариант с ограниченным запасом площади, а не квартира на вырост.
Оптимальный вариант: 2-комнатная квартира 64,7 м² в «Атлас Ривер»
Если нужно больше пространства для жизни с детьми, следующий шаг — 64,7 м².

| Параметр | Значение |
|---|---|
| Цена | 8 578 782 ₽ |
| Площадь / комнат | 64,7 м² / 2 |
| Первоначальный взнос (20%) | 1 724 335 ₽ |
| Материнский капитал на первого ребёнка | 728 922 ₽ |
| Свои деньги на взнос | 995 413 ₽ |
| Ежемесячный платёж (ставка 6%, 20 лет) | 49 107 ₽ |
Здесь кредит превышает региональный лимит на 854 447 ₽. Квартира от этого не становится недоступной: часть кредита в пределах 6 000 000 ₽ идёт под 6%, превышение — по рыночной ставке. Итоговый платёж 49 107 ₽ уже учитывает обе части.
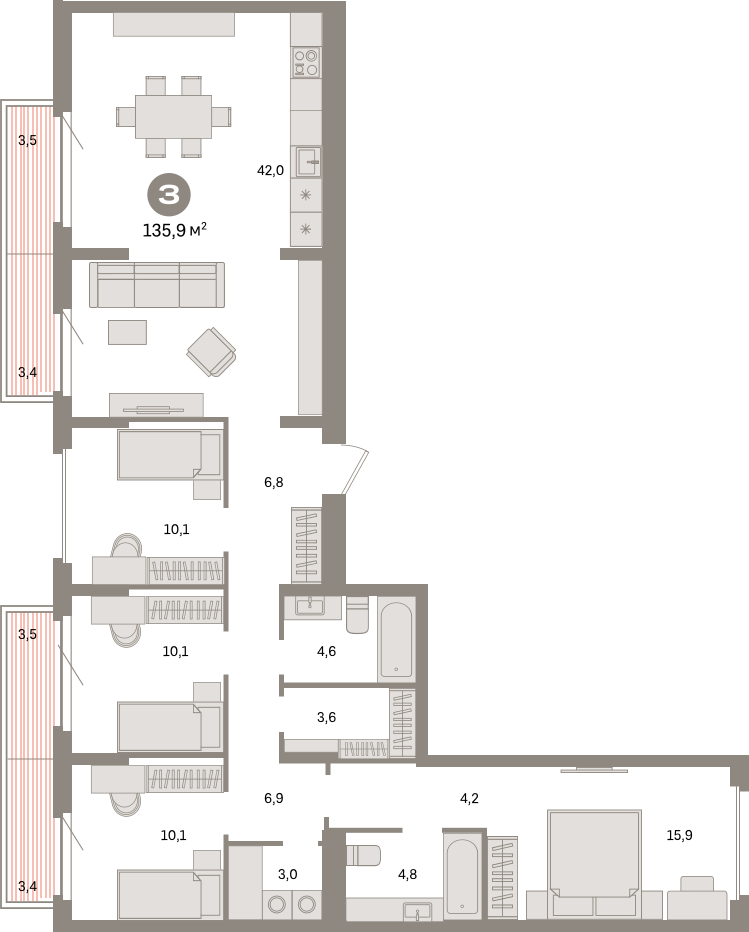
Вариант с запасом: 4-комнатная квартира 135,9 м² в квартале «Депо»
Если детей несколько или семья планирует расти, есть вариант с явным запасом по комнатам.
| Параметр | Значение |
|---|---|
| Цена | 13 550 000 ₽ |
| Площадь / комнат | 135,9 м² / 4 |
| Первоначальный взнос (20%) | 2 723 550 ₽ |
| Материнский капитал на первого ребёнка | 728 922 ₽ |
| Свои деньги на взнос | 1 994 628 ₽ |
| Ежемесячный платёж (ставка 6%, 20 лет) | 77 564 ₽ |
Превышение лимита здесь заметно больше — 4 826 450 ₽, почти 45% всей суммы кредита. Значит, и доля платежа по рыночной ставке в общей нагрузке существенно выше, чем в двух предыдущих вариантах. Перед тем как ориентироваться на такой формат, стоит прогнать через банк точный расчёт комбо-схемы.
Итог
Семейная ипотека и «Молодая семья» решают разные задачи: одна снижает ставку через банк, вторая даёт субсидию через администрацию. Первый шаг — понять, под какую из них вы подходите, и только потом считать квартиры.
Если право на семейную ипотеку есть, разброс вариантов в Екатеринбурге широкий: от 33 тысяч ₽ в месяц за двушку 52,69 м² до 77 тысяч ₽ за четырёхкомнатную с запасом. Ключевая развилка — лимит 6 000 000 ₽: пока кредит в него укладывается, платёж считается полностью по льготной ставке, дальше в расчёт вмешивается рыночная часть.
Дальнейший выбор — вопрос конкретных цифр по вашей семье, а не усреднённых расчётов из статьи. Оставьте заявку — разберём вашу ситуацию, пришлём подборку под бюджет и состав семьи и посчитаем реальный бюджет сделки, без звонков и спама. Также может пригодиться разбор ипотеки под ключ и юридической проверки застройщика перед сделкой.
Частые вопросы
Где выгоднее взять ипотеку молодой семье в Екатеринбурге?
Базовая ставка семейной ипотеки государственная и одинаковая во всех банках — 6%. Разница возникает в надбавках за отказ от страховки, требованиях к первоначальному взносу и отношении к нестандартному доходу. Выгоднее тот банк, который одобрит вам нужную сумму без надбавок, поэтому заявку имеет смысл подавать сразу в несколько банков и сравнивать итоговые одобрения.
Дают ли ипотеку молодой семье без детей?
Семейную ипотеку — нет, для неё нужен ребёнок, рождённый не ранее 1 января 2018 года. Молодой семье без детей доступны программа «Молодая семья» (субсидия от администрации, если обоим супругам до 35 лет), IT-ипотека при работе в аккредитованной компании и субсидированные программы застройщиков.
Какие условия у программы «Молодая семья»?
Условий четыре, и выполнить нужно все: обоим супругам до 35 лет включительно, семья признана нуждающейся в улучшении жилищных условий (в Свердловской области — обычно менее 12 м² на человека), подтверждена платёжеспособность на оставшуюся часть стоимости жилья и зарегистрирован официальный брак. Для неполной семьи требование о браке не применяется.
Есть ли специальная ипотека для молодожёнов?
Отдельной федеральной программы «ипотека для молодожёнов» не существует. Факт свадьбы сам по себе на ставку не влияет. Молодожёнам стоит смотреть в сторону программы «Молодая семья» и субсидированных ставок от застройщиков.
Какой возраст ребёнка нужен для семейной ипотеки?
Ребёнок должен быть рождён не ранее 1 января 2018 года. Возраст родителей значения не имеет. Отдельные категории — семьи с детьми-инвалидами и некоторые льготные группы — участвуют в программе без привязки к этой дате.
Хватит ли одного ребёнка для семейной ипотеки?
Да, одного ребёнка, рождённого с 2018 года, достаточно. Второй ребёнок на ставку не влияет — он меняет только размер материнского капитала, который можно направить на первоначальный взнос: 728 922 ₽ против 963 243 ₽.
Какой лимит по семейной ипотеке в Екатеринбурге?
Для Свердловской области лимит кредита по льготной ставке — 6 000 000 ₽. Квартиру дороже купить можно: сумма в пределах лимита идёт под 6%, превышение оформляется по комбо-схеме с рыночной ставкой на эту часть.
Можно ли использовать материнский капитал как первоначальный взнос?
Да, материнский капитал засчитывается в первоначальный взнос по семейной ипотеке. На первого ребёнка это 728 922 ₽, при рождении второго размер сертификата становится 963 243 ₽. Суммы не складываются — это самая частая ошибка в расчётах.
Какие документы нужны для семейной ипотеки?
Паспорта и СНИЛС обоих супругов, свидетельство о браке, свидетельства о рождении детей, подтверждение дохода и занятости, а также сертификат на материнский капитал со справкой об остатке, если он идёт во взнос.
Расчёты приведены на дату подготовки материала — актуальные цены и условия уточняйте перед сделкой.
Материал подготовлен командой TOPиелтор, Екатеринбург. Подбор новостроек бесплатно для покупателя, свои менеджеры в 25+ банках, юридическая проверка и приёмка квартиры.